
Spis treści
- Bogdanka zwiększa sprzedaż poza Eneę mimo gwałtownego spadku zysku
- Produkcja wzrosła szybciej niż sprzedaż
- Sprzedaż poza Eneę wzrosła do 886 tys ton
- Nowi odbiorcy zmniejszają ryzyko jednego kontraktu
- Przychody i marże znalazły się pod silną presją
- Jednorazowe odszkodowanie podwyższyło bazę 2025 roku
- Drugi kwartał przyniósł wyraźną poprawę
- Inwestycje mają przygotować cztery fronty wydobywcze
- Dywersyfikacja musi poprawić również cenę sprzedaży
- Wniosek
- Źródła
Bogdanka zwiększa sprzedaż poza Eneę mimo gwałtownego spadku zysku
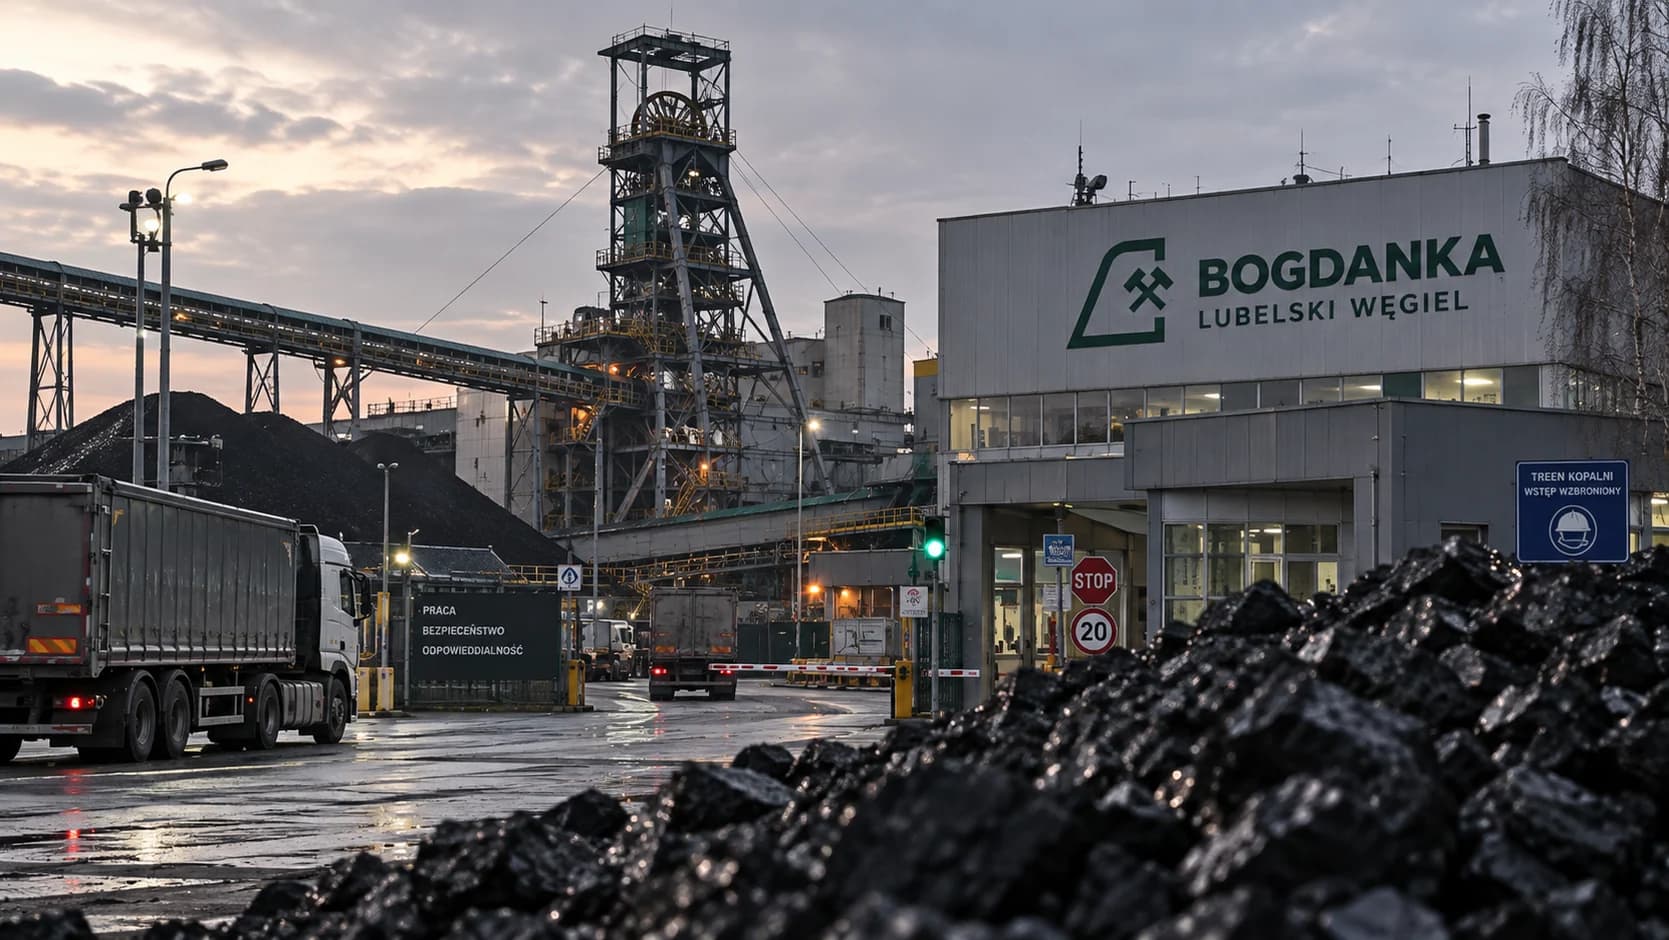
LW Bogdanka sprzedała w pierwszym półroczu 2026 roku około 886 tys. ton węgla odbiorcom spoza Grupy Enea, o 49 proc. więcej niż rok wcześniej. Dywersyfikacja częściowo łagodzi spadek dostaw do głównego klienta, ale nie zatrzymała pogorszenia wyników. Przychody zmniejszyły się do 1,36 mld zł, EBITDA do 113 mln zł, a zysk netto do 5,1 mln zł. Porównanie obciąża jednorazowe odszkodowanie zaksięgowane w 2025 roku oraz niższe ceny węgla.
Produkcja wzrosła szybciej niż sprzedaż
Wydobycie węgla handlowego wyniosło około 4,38 mln ton i zwiększyło się o 13,1 proc. rok do roku. Sprzedaż osiągnęła niemal 4,06 mln ton, rosnąc o 1,3 proc. Różnica pokazuje, że poprawa pracy kopalni nie przełożyła się w całości na odbiór surowca. Część produkcji pozostała w zapasie lub została przygotowana do realizacji kolejnych kontraktów.
Bogdanka poprawiła uzysk węgla i zwiększyła długość wykonanych wyrobisk. Udział spółki w dostawach do energetyki zawodowej sięgnął około 31 proc. Wynik operacyjny potwierdza wysoką sprawność zakładu, ale na rynku o słabszych cenach sama liczba ton nie gwarantuje rentowności. Każda dodatkowa partia musi znaleźć odbiorcę przy cenie pokrywającej wydobycie, transport i rozwój nowych frontów.
Sprzedaż poza Eneę wzrosła do 886 tys ton
Wolumen kierowany do odbiorców spoza Grupy Enea wzrósł o około 49 proc. i osiągnął 886 tys. ton. Główny właściciel i klient nadal odpowiadał za 78 proc. sprzedanego węgla, więc zależność pozostaje wysoka. Kierunek zmiany jest jednak istotny, ponieważ mniejszy odbiór przez Eneę nie musi automatycznie oznaczać proporcjonalnego ograniczenia produkcji kopalni.
Zarząd wyznaczył cel sprzedaży poza grupę na poziomie do 2 mln ton w całym 2026 roku. Po pierwszym półroczu wykonano mniej niż połowę tej wartości, a druga część roku ma przynieść niższą produkcję z powodu zbrojeń i przezbrojeń ścian. Realizacja planu będzie więc zależała od zapasów, dostępności transportu i zdolności pozyskania klientów w okresie rosnącego popytu zimowego.
Nowi odbiorcy zmniejszają ryzyko jednego kontraktu
Poza Eneą surowiec kupują między innymi Orlen Termika, Energa w Ostrołęce oraz podmioty z Grupy PGE. Bogdanka rozpoczęła także sprzedaż do Czech, utrzymuje kierunek słowacki i wysyła węgiel na Ukrainę. Każdy rynek ma inne wymagania jakościowe i logistyczne, dlatego dywersyfikacja wymaga więcej niż podpisania dodatkowej umowy.
Portfel wielu klientów zmniejsza ryzyko, że zmiana planu jednego koncernu zatrzyma sprzedaż dużej części wydobycia. Jednocześnie krótsze umowy i eksport mogą być bardziej podatne na ceny spotowe, koszt kolei oraz sytuację wojenną. Ukraina pozostaje ważnym kierunkiem, ale możliwości odbioru zależą od bezpieczeństwa infrastruktury i zdolności płatniczej kontrahentów.
Przychody i marże znalazły się pod silną presją
Skonsolidowane przychody wyniosły 1,364 mld zł i były o 10,4 proc. niższe niż rok wcześniej. EBITDA spadła o 72,3 proc. do 113,04 mln zł, a EBIT o 97,7 proc. do 7,19 mln zł. Marża EBITDA obniżyła się z 26,8 do 8,3 proc., a marża operacyjna z 20,4 do 0,5 proc.
Zysk netto wyniósł 5,09 mln zł wobec 264,69 mln zł w pierwszym półroczu 2025 roku. Spadek o 98,1 proc. pokazuje skalę zmiany, lecz nie powinien być interpretowany bez analizy ceny węgla i zdarzeń jednorazowych. Spółka sprzedała nieco więcej surowca, a mimo to uzyskała wyraźnie mniejsze przychody, co potwierdza presję na średnią cenę sprzedaży.
Jednorazowe odszkodowanie podwyższyło bazę 2025 roku
W ubiegłorocznym wyniku Bogdanka ujęła odszkodowanie w wysokości 144,85 mln zł. Zdarzenie podwyższyło EBITDA i zysk okresu porównawczego, dlatego tegoroczna dynamika jest bardziej gwałtowna niż zmiana podstawowej działalności. Po usunięciu tego efektu wynik nadal jest słabszy, ale różnica nie odpowiada pełnym 98 proc. pokazywanym w prostym porównaniu zysku netto.
Dla inwestora ważne jest oddzielenie wyniku powtarzalnego od jednorazowego. Odszkodowanie poprawia gotówkę i kapitał, lecz nie mówi o przyszłej rentowności każdej tony. Obecną kondycję lepiej opisują cena sprzedaży, koszt wydobycia, uzysk, przepływy operacyjne i marża drugiego kwartału. Takie podejście pozwala ocenić, czy poprawa jest trwała, czy zależy od pojedynczego zdarzenia.
Drugi kwartał przyniósł wyraźną poprawę
W samym drugim kwartale przychody wzrosły o 1,2 proc. do 661,6 mln zł. EBITDA osiągnęła 87,85 mln zł wobec 13,63 mln zł rok wcześniej, a zysk netto wyniósł 27,16 mln zł po stracie 19,23 mln zł w okresie porównawczym. Marża EBITDA poprawiła się do 13,3 proc., co pokazuje lepszą efektywność bieżącej pracy.
Dobry kwartał nie usuwa słabości całego półrocza. Druga połowa roku ma przynieść niższe wydobycie, ponieważ kopalnia będzie prowadziła prace przygotowawcze na ścianach. Wynik zależy więc od cen, sprzedaży zapasu i kosztu przezbrojeń. Poprawa daje przestrzeń do działania, lecz nie stanowi jeszcze potwierdzenia powrotu do historycznych marż.
Inwestycje mają przygotować cztery fronty wydobywcze
Nakłady inwestycyjne w pierwszym półroczu wyniosły około 372,8 mln zł, czyli 45,5 proc. planu na cały rok. Z tej kwoty 258,6 mln zł przeznaczono na nowe wyrobiska i modernizację istniejących. Plan roczny sięga 819,3 mln zł, a spółka chce wejść w kolejny rok z czterema przygotowanymi frontami ścianowymi.
Wydatki są konieczne do utrzymania produkcji, ale obciążają gotówkę w okresie niskich marż. Bogdanka wykazała ponad 209 mln zł przepływów z działalności operacyjnej i określa płynność jako stabilną. Rynek będzie jednak obserwował, czy spółka finansuje inwestycje bez nadmiernego wzrostu zadłużenia i czy nowe wyrobiska zapewnią koszt jednostkowy pozwalający konkurować z importem.
Dywersyfikacja musi poprawić również cenę sprzedaży
Większa liczba klientów jest korzystna, jeżeli nowe umowy zapewniają odpowiednią marżę i przewidywalny odbiór. Sprzedaż poza grupę może ograniczyć zależność od decyzji Enei, ale nie powinna polegać na wypychaniu wolumenu po cenie, która nie pokrywa kosztów. Istotne są także terminy płatności i odpowiedzialność za transport.
Pozycję negocjacyjną Bogdanki może wzmacniać ryzyko niedoboru węgla dla ciepłowni. Krótkoterminowo większy popyt ułatwia sprzedaż zapasu i renegocjację cen. Długoterminowo krajowe zużycie będzie jednak maleć wraz z transformacją energetyki. Spółka potrzebuje więc kontraktów zapewniających wartość w okresie przejściowym oraz inwestycji przygotowujących działalność do mniejszego rynku węgla.
Wniosek
Bogdanka skutecznie zwiększa sprzedaż poza Eneę i utrzymuje wysoką produkcję, ale półroczne wyniki pokazują, że wolumen nie kompensuje niższych cen i wyższych kosztów. Spadek zysku do 5,1 mln zł jest częściowo skutkiem wysokiej bazy z jednorazowym odszkodowaniem, lecz marże pozostają znacznie słabsze niż rok wcześniej.
Najważniejszym testem będzie dojście do celu 2 mln ton sprzedaży poza grupę przy zachowaniu dyscypliny cenowej i finansowaniu programu inwestycyjnego. Drugi kwartał daje sygnał poprawy, a nowe kierunki eksportowe rozszerzają rynek. Trwała odbudowa wyniku wymaga jednak nie tylko kolejnych odbiorców, lecz także stabilnej ceny, kontroli kosztów i przygotowania wydobycia na następne lata.
Źródła i weryfikacja
- LW Bogdanka
- Enea
- Parkiet