
Spis treści
- Inwestycja Orlenu w Możejkach utknęła na poziomie 70 procent
- Upadłość wykonawcy zatrzymała kluczowy etap budowy
- Nowa instalacja ma zwiększyć uzysk paliw
- Harmonogram przesunął się o kilka lat
- Pierwotny budżet przestał być punktem odniesienia
- Litewskie współfinansowanie pozostaje niepewne
- Zmiana wykonawcy tworzy techniczne i prawne ryzyko
- Rafineria poprawiła wynik mimo niedokończonego projektu
- Rynek potrzebuje nowego kosztorysu i daty rozruchu
- Wniosek
- Źródła
Inwestycja Orlenu w Możejkach utknęła na poziomie 70 procent
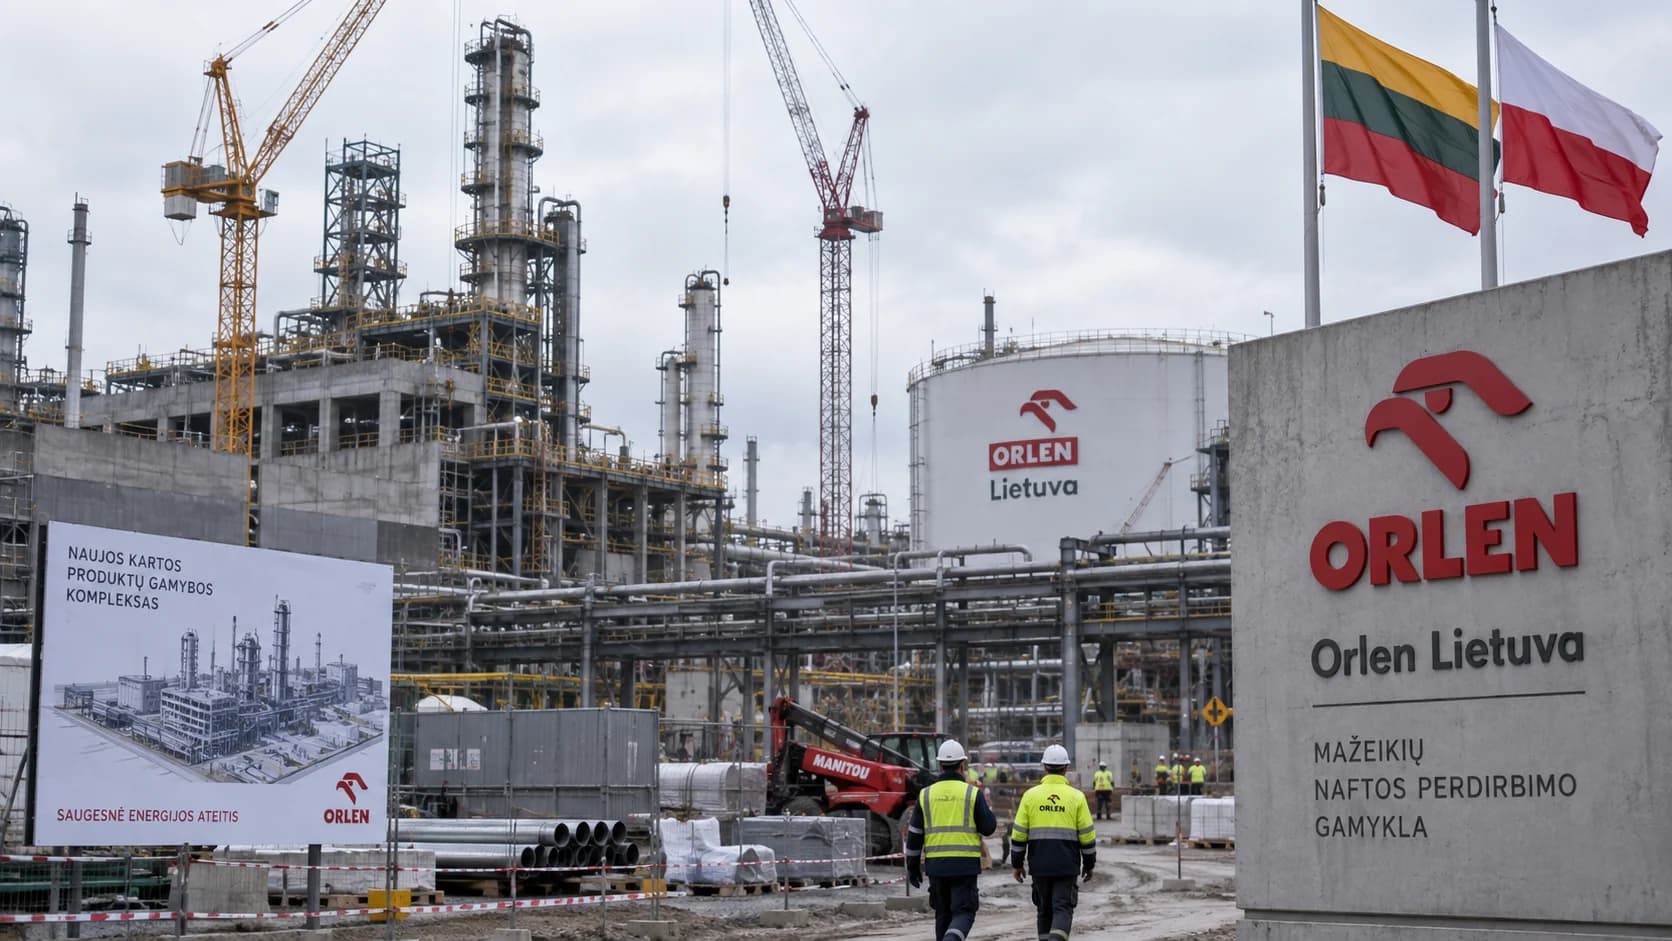
Strategiczna instalacja pogłębionego przerobu ropy w rafinerii Orlenu Lietuva pozostaje ukończona w około 70 proc. Po pogorszeniu sytuacji finansowej i upadłości generalnego wykonawcy Petrofac International spółka wypowiedziała umowę i wybiera nowego wykonawcę. Orlen nie podaje obecnie ostatecznego kosztu ani terminu uruchomienia projektu, który pierwotnie miał zostać zakończony do końca 2024 roku.
Upadłość wykonawcy zatrzymała kluczowy etap budowy
Petrofac odpowiadał za największy zakres prac przy instalacji określanej jako Bottom of the Barrel. Orlen Lietuva wypowiedział umowę pod koniec 2025 roku po narastających opóźnieniach i pogorszeniu kondycji finansowej wykonawcy. Według spółki decyzja miała zabezpieczyć interes rafinerii i umożliwić dalszą realizację projektu, którego zaawansowanie wynosi 70 proc.
Trwa wybór nowego wykonawcy. Do zakończenia postępowania Orlen nie ujawnia szczegółowego harmonogramu, docelowej daty uruchomienia, aktualnego kosztorysu ani poniesionych nakładów. Taka ostrożność jest zrozumiała negocjacyjnie, lecz pozostawia inwestorów i litewskich partnerów bez najważniejszych danych potrzebnych do oceny skali opóźnienia i dodatkowego finansowania.
Nowa instalacja ma zwiększyć uzysk paliw
Rafineria przerabia ropę na paliwa lekkie oraz cięższe frakcje o niższej wartości. Instalacja pogłębionego przerobu ma ograniczyć udział ciężkich produktów i zwiększyć produkcję komponentów benzyny oraz oleju napędowego. Orlen wskazuje, że oczekiwany wzrost łącznego uzysku paliw wynosi 10 punktów procentowych. Wcześniej podawane 6 proc. dotyczyło poprawy wydajności wyłącznie lekkich produktów.
Różnica ma duże znaczenie dla ekonomiki zakładu. Im większa część baryłki trafia do produktów wysokomarżowych, tym mniejsza zależność wyniku od sprzedaży ciężkich frakcji. Projekt powinien też zwiększyć elastyczność doboru gatunków ropy. Korzyści pojawią się jednak dopiero po ukończeniu, rozruchu i osiągnięciu parametrów gwarantowanych przez wykonawców.
Harmonogram przesunął się o kilka lat
Pierwotny termin zakończenia przypadał na koniec 2024 roku. Późniejsze deklaracje mówiły o finalizacji pod koniec 2026 roku, lecz projekt już w kwietniu 2025 roku był zrealizowany w około 70 proc. Taki sam poziom spółka podaje obecnie. Oznacza to, że przez co najmniej kilkanaście miesięcy nie nastąpił widoczny postęp mierzony publicznie komunikowanym wskaźnikiem.
Prasa szacuje, że uruchomienie może przesunąć się co najmniej do 2028 roku. Nie jest to jednak oficjalny harmonogram Orlenu. Nowa data będzie wiarygodna dopiero po wyborze wykonawcy, audycie wykonanych prac i uzgodnieniu zakresu odpowiedzialności. Przejęcie niedokończonego projektu zwykle wymaga dodatkowej dokumentacji, prób urządzeń i usunięcia wad pozostawionych przez poprzednią firmę.
Pierwotny budżet przestał być punktem odniesienia
W 2021 roku Orlen deklarował finansowanie do 100 proc. nakładów, maksymalnie do 633 mln euro, pod warunkiem realizacji kamieni milowych i nieprzekroczenia budżetu projektu wynoszącego 641 mln euro. Parametry zostały później zmienione, ale koncern nie podał publicznie, o ile wzrósł koszt. Kilkuletnie opóźnienie zwiększa wydatki na utrzymanie placu budowy, finansowanie i ponowną mobilizację.
Nie każdy dodatkowy koszt jest stratą. Część urządzeń i wykonanych instalacji zachowuje wartość, a wzrost cen może odzwierciedlać szerszy zakres lub lepsze parametry. Do oceny potrzebne są jednak dane o wartości robót pozostałych do wykonania, odpisach, roszczeniach wobec Petrofacu i cenie kontraktu z następcą. Bez nich pierwotny budżet ma jedynie historyczne znaczenie.
Litewskie współfinansowanie pozostaje niepewne
Na początku rozmów litewski udział w finansowaniu szacowano na około 70 mln euro, później maksymalnie na 54 mln euro. Następnie Orlen informował jedynie, że strona litewska będzie szukać możliwości wniesienia wkładu zgodnie z krajowymi przepisami. Obecny status tego wsparcia nie został jasno przedstawiony razem z informacją o wyborze nowego wykonawcy.
Dla Litwy rafineria jest dużym pracodawcą, podatnikiem i elementem bezpieczeństwa paliwowego, dlatego władze mają interes w ukończeniu projektu. Pomoc publiczna musi jednak spełniać reguły krajowe i unijne. Uzgodnienie formy wsparcia może więc zależeć od nowego kosztorysu, wykazania efektu ekonomicznego oraz zobowiązań Orlenu dotyczących utrzymania działalności zakładu.
Zmiana wykonawcy tworzy techniczne i prawne ryzyko
Nowa firma przejmie projekt zaprojektowany i częściowo zbudowany przez inny podmiot. Musi potwierdzić zgodność dokumentacji, stan urządzeń, kompletność dostaw i jakość montażu. Najtrudniejsze spory dotyczą zwykle granicy odpowiedzialności za wcześniejsze wady. Bez precyzyjnego protokołu przejęcia wykonawca może doliczyć wysoką premię za ryzyko albo wyłączyć część gwarancji.
Znaczenie ma również dostęp do specjalistów i części zamiennych. Urządzenia procesowe są zamawiane z dużym wyprzedzeniem, a ich producenci mogą wymagać ponownej certyfikacji po długim magazynowaniu. Harmonogram nie będzie więc prostym odliczeniem 30 proc. brakujących prac. Końcowy etap obejmuje integrację, testy szczelności, rozruch oraz osiągnięcie jakości produktu przy zachowaniu bezpieczeństwa rafinerii.
Rafineria poprawiła wynik mimo niedokończonego projektu
Orlen Lietuva osiągnął w 2025 roku około 22,8 mld zł przychodów i 0,1 mld zł zysku netto, podczas gdy rok wcześniej wykazał 2,9 mld zł straty. Poprawa pokazuje, że zakład może działać bez nowej instalacji, ale nie odpowiada na pytanie o utracone korzyści. Wynik rafinerii zależy od marż, postojów remontowych, cen energii i struktury przerabianej ropy.
Każdy rok opóźnienia przesuwa spodziewany wzrost uzysku paliw i potencjalnej EBITDA. W 2021 roku spółka wskazywała możliwość poprawy EBITDA nawet o około 68 mln euro rocznie, lecz obecne warunki rynkowe są inne. Do aktualnej oceny potrzebne byłyby nowe założenia dotyczące marż produktowych, kosztów energii, dostępności surowca i rzeczywistej wydajności instalacji.
Rynek potrzebuje nowego kosztorysu i daty rozruchu
Najważniejszym punktem kontrolnym będzie podpisanie kontraktu z nowym wykonawcą. Dopiero wtedy Orlen będzie mógł przedstawić zakres prac, cenę, kamienie milowe i podział ryzyka. Inwestorzy powinni otrzymać również informację, czy dotychczasowe aktywa wymagają odpisów oraz jak roszczenia po upadłości Petrofacu wpłyną na odzyskanie części kosztów.
Drugi zestaw danych dotyczy ekonomiki po uruchomieniu. Potrzebna jest zaktualizowana prognoza wzrostu uzysku, oszczędności i okresu zwrotu. Projekt może nadal być uzasadniony strategicznie, ale wieloletnie opóźnienie i droższa realizacja zmieniają jego rentowność. Samo zapewnienie o stabilnym finansowaniu nie zastępuje mierzalnego planu ukończenia.
Wniosek
Instalacja w Możejkach pozostaje ważna dla przyszłej konkurencyjności rafinerii, ponieważ ma zwiększyć produkcję paliw z każdej baryłki ropy. Upadłość generalnego wykonawcy zmieniła jednak projekt z typowej inwestycji rozwojowej w skomplikowaną operację naprawczą obejmującą audyt, nowy kontrakt, dodatkowe koszty i ponowny rozruch prac.
Poziom 70 proc. nie pozwala wiarygodnie obliczyć czasu pozostałego do ukończenia. Do czasu wyboru wykonawcy wszelkie daty, w tym medialny szacunek 2028 roku, należy traktować jako scenariusze. Kluczowe będą nowy budżet, odpowiedzialność za istniejące prace i harmonogram testów, które pokażą, kiedy inwestycja zacznie rzeczywiście poprawiać wynik Orlenu Lietuva.
Źródła i weryfikacja
- Orlen
- Orlen Lietuva
- Rzeczpospolita Energia