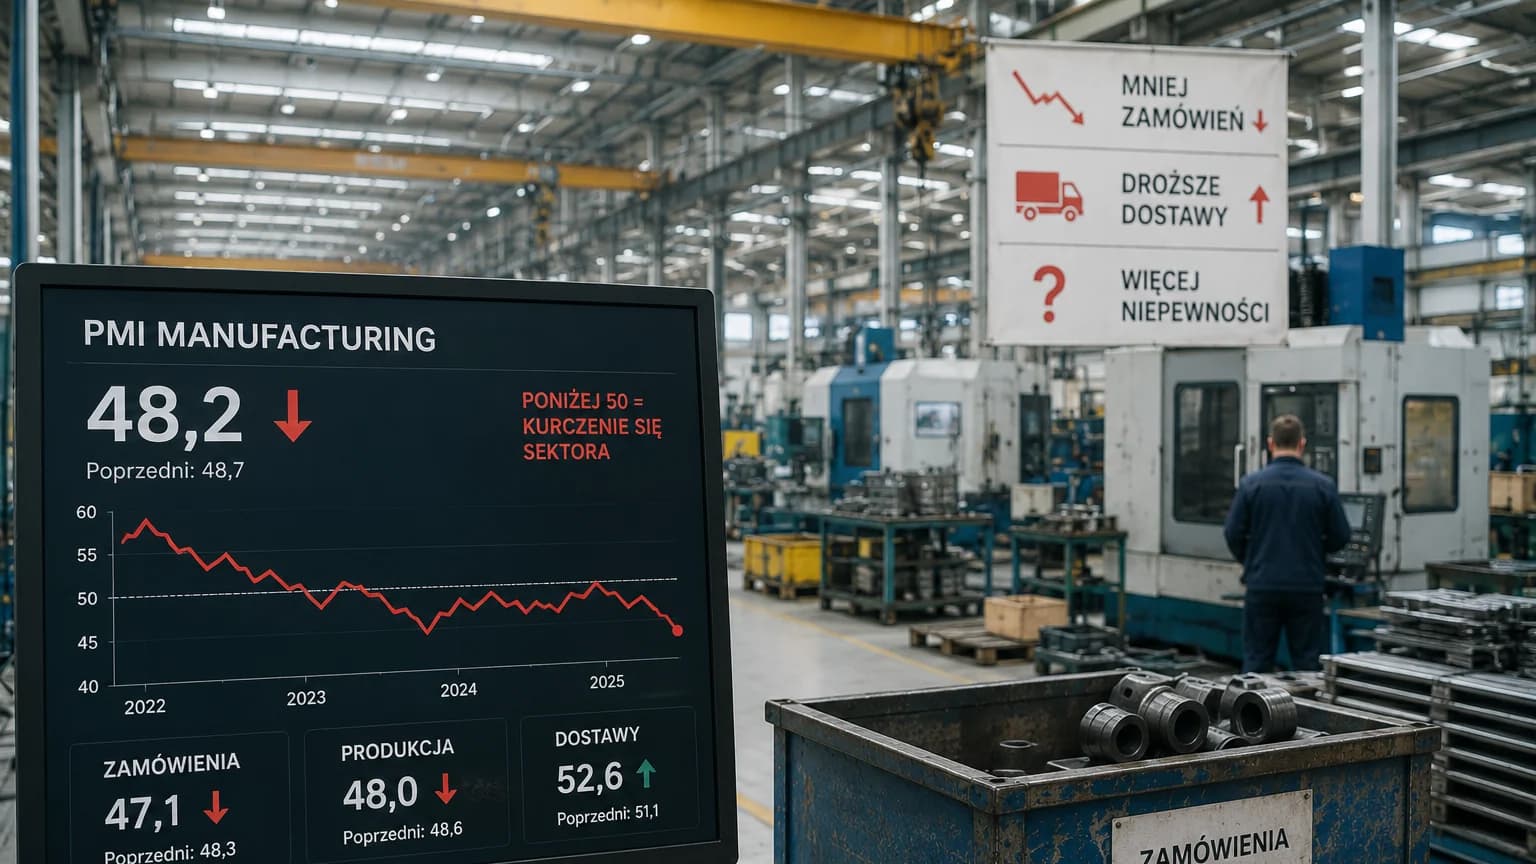

Sierpniowy wskaźnik PMI dla polskiego przemysłu spadł do 48,3 pkt z 49 pkt w lipcu, choć rynek liczył na dalsze zbliżenie do neutralnej granicy 50 pkt. Produkcja i nowe zamówienia zmalały szybciej, zatrudnienie znów zostało ograniczone, a czasy dostaw wydłużyły się najmocniej od ponad czterech lat. To sygnał ostrzegawczy dla firm i pracowników: przemysł wchodzi w jesień bez przełomu, mimo że część gospodarki pokazuje lepsze wyniki.
Odczyt jest słabszy od oczekiwań
PMI na poziomie 48,3 pkt oznacza, że warunki działalności w przemyśle nadal się pogarszają. Granicą między poprawą a spadkiem aktywności jest 50 pkt, więc wynik bliski tej bariery bywa czasem traktowany jako zapowiedź odbicia. Tym razem ten scenariusz się nie potwierdził. Po lipcowym wzroście do 49 pkt sierpień przyniósł cofnięcie, a oczekiwania zbliżone do 49,6 pkt okazały się zbyt optymistyczne.
To już 16. miesiąc z rzędu, w którym polski przemysł pozostaje poniżej neutralnej granicy. Taki ciąg nie musi oznaczać gwałtownego załamania, ale pokazuje uporczywość problemu. Fabryki nie stoją, zamówienia nie znikają całkowicie, lecz sektor jako całość nie potrafi wejść w stabilną fazę wzrostu.
Zamówienia są najsłabszym punktem
Największy ciężar spadku leży po stronie nowych zamówień. W sierpniu malały one 17. miesiąc z rzędu, a tempo pogorszenia przyspieszyło. Dla producenta to najważniejszy sygnał, bo dzisiejszy portfel zamówień decyduje o jutrzejszej produkcji, zmianach roboczych, zakupach surowców i zatrudnieniu.
Słabość popytu dotyczy zarówno rynku krajowego, jak i części eksportu. Zamówienia zagraniczne spadły dziewiąty miesiąc z rzędu, choć skala spadku była niewielka. Na krajowym rynku ciąży między innymi budownictwo, a konkurencja importowa z Chin zwiększa presję cenową. Polskie firmy muszą więc jednocześnie walczyć o zlecenia i pilnować marży.
Produkcja spada, a zapasy rosną
Produkcja obniżyła się 14. raz w ciągu ostatnich 16 miesięcy. To pokazuje, że firmy nie reagują tylko ostrożnym planowaniem, ale faktycznie ograniczają pracę linii. Gdy nowych zleceń jest mniej, przedsiębiorstwa najpierw redukują zaległości, potem ograniczają zakupy i dopiero na końcu tną moce albo etaty.
Wzrost zapasów wyrobów gotowych jest sygnałem, że część produkcji nie znajduje odbiorcy w zakładanym tempie. Dla firmy oznacza to zamrożony kapitał, koszty magazynowania i ryzyko późniejszej sprzedaży z rabatem. Im dłużej gotowe produkty czekają na klienta, tym mocniej spada gotowość do uruchamiania nowych serii.
Dostawy znowu zaczęły podbijać koszty
Najbardziej niepokojącą zmianą po stronie kosztów jest wydłużenie czasu dostaw. Średnie terminy realizacji zamówień u dostawców pogorszyły się najmocniej od ponad czterech lat, mimo że firmy ograniczały własną aktywność zakupową. To oznacza, że problem nie wynika wyłącznie z większego popytu, lecz także z napięć w łańcuchach dostaw i dostępności części surowców.
W takich warunkach rosną koszty produkcji. Inflacja kosztowa przyspieszyła po raz pierwszy od czterech miesięcy i znalazła się powyżej długoterminowej średniej. Jednocześnie ceny wyrobów gotowych rosły wolniej, bo firmy próbowały podtrzymać sprzedaż. To klasyczna presja na marże: koszt idzie w górę szybciej niż cena, którą można przerzucić na klienta.
Rynek pracy reaguje przed oficjalnym kryzysem
Ponowne ograniczenie zatrudnienia jest sygnałem, którego nie warto lekceważyć. W przemyśle decyzje kadrowe często pojawiają się etapami: najpierw znika praca tymczasowa i nadgodziny, potem zamrażane są rekrutacje, a dopiero później przychodzą twardsze cięcia. Dlatego słabszy PMI może być odczuwalny w regionach szybciej niż w ogólnokrajowych statystykach bezrobocia.
Najbardziej wrażliwe są miejscowości oparte na kilku większych zakładach. Jeśli słabsze zamówienia utrzymują się dłużej, ucierpieć mogą podwykonawcy, transport, serwis maszyn, lokalne sklepy i usługi. Przemysł ma długi cień gospodarczy, bo jeden zakład utrzymuje wokół siebie wiele mniejszych firm.
Dlaczego dobre dane z gospodarki nie wystarczają
Polska gospodarka może rosnąć, a przemysł jednocześnie pozostawać w trudnym położeniu. Usługi, konsumpcja, część inwestycji publicznych i wydatki związane z obronnością potrafią poprawiać ogólny obraz PKB, ale nie rozwiązują problemu fabryk zależnych od zamówień eksportowych i kosztów dostaw. PMI pokazuje nastroje i bieżące warunki w sektorze, który jest bardziej wrażliwy na koniunkturę zagraniczną niż wiele usług krajowych.
To napięcie jest ważne dla polityki gospodarczej. Jeżeli państwo patrzy tylko na mocniejsze wskaźniki ogólne, może przegapić pogorszenie w branżach produkcyjnych. Jeżeli z kolei uzna każdy słabszy PMI za zapowiedź recesji całej gospodarki, przeszacuje ryzyko. Potrzebna jest analiza sektorowa: kto ma zamówienia, kto traci eksport, gdzie drożeją dostawy i gdzie rosną zapasy.
Co powinny sprawdzić firmy
Najważniejsze jest szybkie przeliczenie portfela zamówień i zapasów. Firma powinna wiedzieć, ile produkcji ma potwierdzone finansowo, ile zależy od zamówień miękkich, a ile może skończyć w magazynie. Przy rosnących kosztach dostaw warto też sprawdzić, które komponenty są krytyczne i gdzie jedna opóźniona partia może zatrzymać całą linię.
Drugim krokiem jest ochrona marży. Jeśli ceny sprzedaży nie nadążają za kosztami, potrzebne są scenariusze: krótsze serie, renegocjacja kontraktów, alternatywni dostawcy, zmiana harmonogramów, lepsze planowanie gotówki i ostrożniejsze zakupy. W słabszej fazie cyklu najgroźniejszy bywa nie sam brak zamówień, lecz połączenie magazynu pełnego towaru, droższych dostaw i zbyt późnej reakcji.
Wniosek
Sierpniowy PMI nie oznacza nagłego załamania przemysłu, ale odbiera argument tym, którzy liczyli na szybkie odbicie po lipcowej poprawie. Problem jest konkretny: mniej zamówień, słabsza produkcja, cięcia zatrudnienia, dłuższe dostawy i kosztowa presja na marże. Dla firm jesień powinna być czasem ostrożnego planowania, a dla państwa sygnałem, że konkurencyjność przemysłu wymaga uwagi nawet wtedy, gdy ogólne dane z gospodarki wyglądają solidnie.
Źródła i weryfikacja
- Puls Biznesu
- Bankier.pl
- S&P Global Market Intelligence