
Spis treści
- Saudyjski ropociąg stanął i podbił ceny ropy Co może czekać kierowców w Polsce
- Rurociąg stał się głównym objazdem dla cieśniny Ormuz
- Cztery miliony baryłek nie zniknęły od razu z rynku
- Rynek płaci premię za brak informacji o naprawie
- Polskie stacje odczuwają światowe ceny produktów paliwowych
- Diesel pozostaje bardziej narażony niż benzyna
- Krótka przerwa ograniczyłaby wpływ na ceny
- Wielotygodniowa naprawa uderzyłaby także w inflację
- Najważniejsze będą przepływy i kurs złotego
- Wniosek
- Źródła
Saudyjski ropociąg stanął i podbił ceny ropy Co może czekać kierowców w Polsce
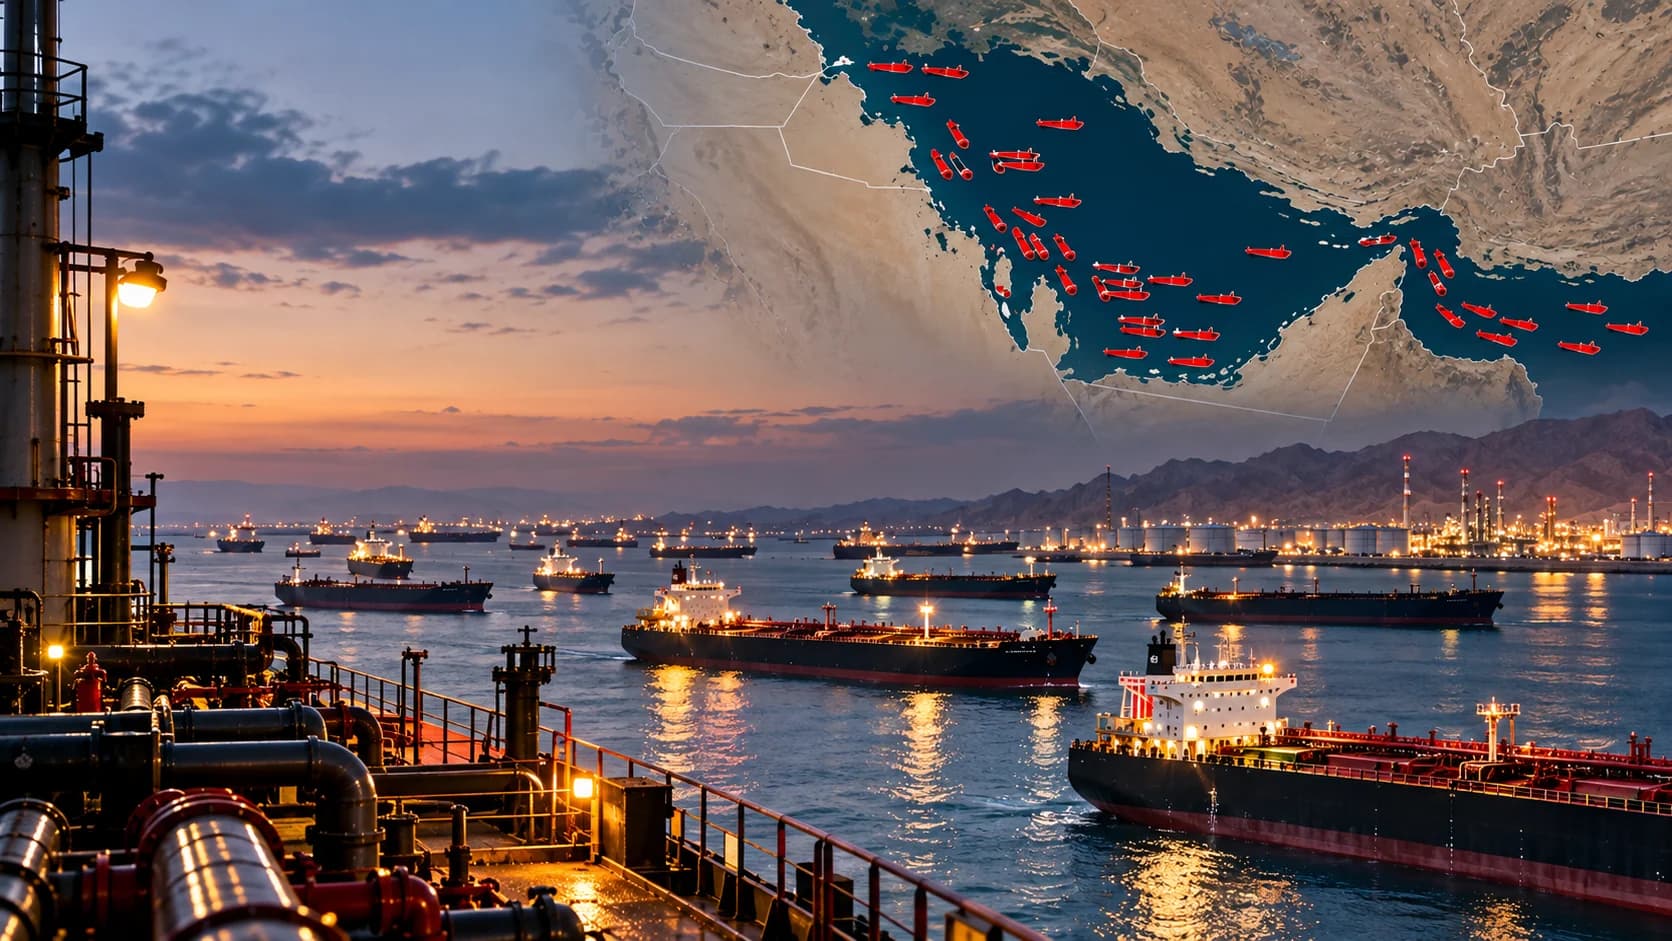
Arabia Saudyjska wstrzymała pracę strategicznego rurociągu Wschód Zachód, który pozwala omijać cieśninę Ormuz i kierować surowiec do portu Janbu nad Morzem Czerwonym. Trasą płynęło ostatnio około 4 mln baryłek dziennie. Zamknięcie nie oznacza natychmiastowej utraty całego tego wolumenu, ale zapasy w portach wystarczą tylko na kilka dni, dlatego ropa Brent ponownie zbliżyła się do 108 dolarów za baryłkę.
Rurociąg stał się głównym objazdem dla cieśniny Ormuz
Rurociąg Wschód Zachód biegnie przez około 1200 kilometrów od saudyjskiej Prowincji Wschodniej do terminalu w Janbu. Jego maksymalna przepustowość sięga około 7 mln baryłek dziennie. W ostatnich miesiącach wykorzystywano go do przesyłania 4–5 mln baryłek, gdy transport przez cieśninę Ormuz był ograniczony. Instalacja dawała więc największemu eksporterowi ropy możliwość przeniesienia części dostaw z Zatoki Perskiej na Morze Czerwone.
Po atakach dronowych w regionach Rijadu i Medyny ministerstwo energii zawiesiło pracę instalacji jako środek ostrożności. Władze nie opublikowały pełnej oceny uszkodzeń ani terminu ponownego uruchomienia. Zdjęcia satelitarne wskazują na zniszczenia w rejonie jednej ze stacji pomp, lecz sam obraz nie pozwala ustalić, jak długo potrwa naprawa ani jaką część przepustowości można przywrócić wcześniej.
Cztery miliony baryłek nie zniknęły od razu z rynku
Informacja o zagrożeniu dla około 4 proc. światowej podaży opisuje skalę surowca kierowanego zamkniętą trasą. Nie jest potwierdzeniem, że cały ten wolumen już wypadł z globalnego bilansu. Arabia Saudyjska może przez krótki czas obsługiwać część kontraktów z zapasów w Janbu, a także wykorzystywać magazyny i terminale w egipskich portach Ajn Suchna oraz Sidi Kerir.
Branżowe szacunki mówią o zapasach wystarczających na pięć do siedmiu dni eksportu z Janbu. Magazyny nie były pełne, więc dłuższa przerwa wymusiłaby ograniczenie wysyłek lub zmianę harmonogramów odbioru. Rafinerie w Azji czekały na informacje o ładunkach planowanych do odbioru. W tej sytuacji cena reaguje na ryzyko przyszłego niedoboru, zanim niedobór pojawi się w oficjalnych danych o dostawach.
Rynek płaci premię za brak informacji o naprawie
Kontrakty na Brent wzrosły w poniedziałek rano o około 3,1 proc. do 107,82 dolara za baryłkę, a amerykańska WTI do 103,22 dolara. Piątkowe zamknięcie Brent wynosiło 104,61 dolara. Skok pokazuje, że inwestorzy doliczyli premię za niepewność dotyczącą saudyjskich dostaw oraz bezpieczeństwa dwóch wąskich gardeł transportowych, czyli cieśniny Ormuz i Bab al Mandab.
Rozrzut ocen czasu naprawy pozostaje szeroki. Jedna z branżowych ocen dopuszczała pięć lub sześć tygodni, inne zakładały szybszy częściowy rozruch podczas dalszych prac. Brak oficjalnego harmonogramu sprawia, że każda wiadomość o stanie pomp, przepływie do Janbu lub opóźnieniu tankowców może szybko zmienić notowania. Dzisiejsza cena odzwierciedla przede wszystkim oczekiwane ryzyko, a nie policzony ubytek podaży.
Polskie stacje odczuwają światowe ceny produktów paliwowych
Polska nie kupuje benzyny ani oleju napędowego po samej cenie baryłki Brent. Cena detaliczna zależy od notowań gotowych produktów w Europie, kursu dolara do złotego, kosztów transportu, podatków oraz marż w hurcie i detalu. Rafinerie kupują surowiec i sprzedają produkty w warunkach rynku międzynarodowego, dlatego kraj pochodzenia konkretnej partii ropy nie odcina stacji od globalnego wzrostu cen.
Zmiana na rynku hurtowym dociera na pylony z opóźnieniem. Stacja najpierw sprzedaje paliwo znajdujące się w zbiorniku, a kolejną dostawę kupuje już po nowej cenie. Szybkość przeniesienia podwyżki różni się między lokalizacjami i sieciami. Umocnienie złotego może część ruchu ropy zamortyzować, natomiast osłabienie krajowej waluty zwiększy koszt zakupu rozliczanego w dolarach.
Diesel pozostaje bardziej narażony niż benzyna
Przed nowym skokiem ropy średnia cena Pb95 w Polsce wynosiła około 7,89 zł za litr, a oleju napędowego 8,76 zł. Diesel był już pod silniejszą presją ze względu na napięty europejski rynek produktu i popyt transportowy. Dalsze zakłócenia dostaw surowca mogą utrzymać tę różnicę, chociaż kierunek każdego paliwa wyznaczają także zapasy i praca rafinerii.
Wzrost o 10 groszy na litrze podnosi koszt tankowania 50 litrów o 5 zł. Dla firmy kupującej 10 tys. litrów miesięcznie ta sama zmiana oznacza dodatkowy tysiąc złotych. Jednodniowe notowanie nie przesądza jednak o cenie z całego tygodnia. Znaczenie ma trwałość ruchu, ponieważ kontrakty transportowe i cenniki usług reagują zwykle dopiero na podwyżkę utrzymującą się przez kolejne dostawy.
Krótka przerwa ograniczyłaby wpływ na ceny
Najłagodniejszy scenariusz zakłada szybkie sprawdzenie instalacji i stopniowe wznowienie tłoczenia przed wyczerpaniem zapasów w Janbu. Wtedy część poniedziałkowej premii mogłaby zniknąć, zwłaszcza gdyby nie doszło do kolejnych ataków. Dostawy zostałyby przesunięte, lecz rynek nie musiałby zastępować pełnych 4 mln baryłek dziennie przez dłuższy okres.
Pośredni wariant to uruchomienie tylko części rurociągu. Arabia Saudyjska utrzymałaby część eksportu przez Morze Czerwone, ale odbiorcy konkurowaliby o mniejszy wolumen. Notowania mogłyby pozostać wysokie i zmienne. Dla polskich stacji oznaczałoby to ryzyko kolejnych podwyżek hurtowych bez pewności, że każdy dzień przyniesie nową rekordową cenę.
Wielotygodniowa naprawa uderzyłaby także w inflację
Najtrudniejszy scenariusz powstałby, gdyby rurociąg pozostawał wyłączony przez kilka tygodni, a transport przez Ormuz nadal był ograniczony. Po zużyciu zapasów spadłyby realne wysyłki z zachodnich terminali. Rynek musiałby szukać innych baryłek i dłuższych tras, co zwiększa koszt frachtu, ubezpieczenia i finansowania ładunków. Wtedy presja objęłaby zarówno ropę, jak i gotowe paliwa.
Droższy olej napędowy trafia do kosztów przewoźników, budownictwa i rolnictwa. Podwyżka może przejść do cen usług i towarów, jeżeli utrzyma się dostatecznie długo. Nie jest to automatyczny skok wszystkich cenników. Znaczenie mają umowy, konkurencja oraz udział paliwa w koszcie. Dłuższy kryzys zwiększa jednak prawdopodobieństwo, że efekt zobaczą także konsumenci nieposiadający samochodu.
Najważniejsze będą przepływy i kurs złotego
Pierwszym sygnałem poprawy będzie oficjalne potwierdzenie wznowienia pracy oraz informacja o osiągniętym przepływie. Sam komunikat o rozpoczęciu napraw nie wystarczy, jeśli terminal nie otrzyma surowca. Warto też obserwować liczbę tankowców odbierających ładunki w Janbu, zapasy produktów w Europie i różnicę między notowaniami diesla oraz benzyny.
Dla polskiego kierowcy równie istotny jest kurs USD PLN. Ropa może lekko tanieć w dolarach, a mimo to nie przynieść obniżki na stacji, gdy złoty równocześnie się osłabi. Rozsądna ocena wymaga więc kilku wskaźników. Pojedynczy nagłówek o baryłce nie pozwala dokładnie przewidzieć ceny detalicznej, lecz dłuższe utrzymanie Brent w pobliżu 108 dolarów wyraźnie zwiększa ryzyko podwyżek.
Wniosek
Zamknięcie rurociągu Wschód Zachód odebrało Arabii Saudyjskiej najważniejszy objazd dla cieśniny Ormuz. Skala 4 mln baryłek dziennie pokazuje wagę trasy, ale nie oznacza natychmiastowego zniknięcia całego wolumenu. Przez kilka dni eksport podtrzymują zapasy, a o rzeczywistym ubytku zdecyduje czas i tempo ponownego uruchamiania instalacji.
Kierowcy w Polsce powinni liczyć się z podwyższoną zmiennością cen, szczególnie diesla. Największe ryzyko powstanie po wyczerpaniu zapasów w portach i przy wielotygodniowej naprawie. Szybki częściowy rozruch mógłby uspokoić rynek. Do tego czasu ceny ropy, europejskich paliw i kurs dolara będą reagować na każdą wiarygodną informację o przepływie do Janbu.
Źródła i weryfikacja
- Reuters
- Next Gazeta
- The National