
Spis treści
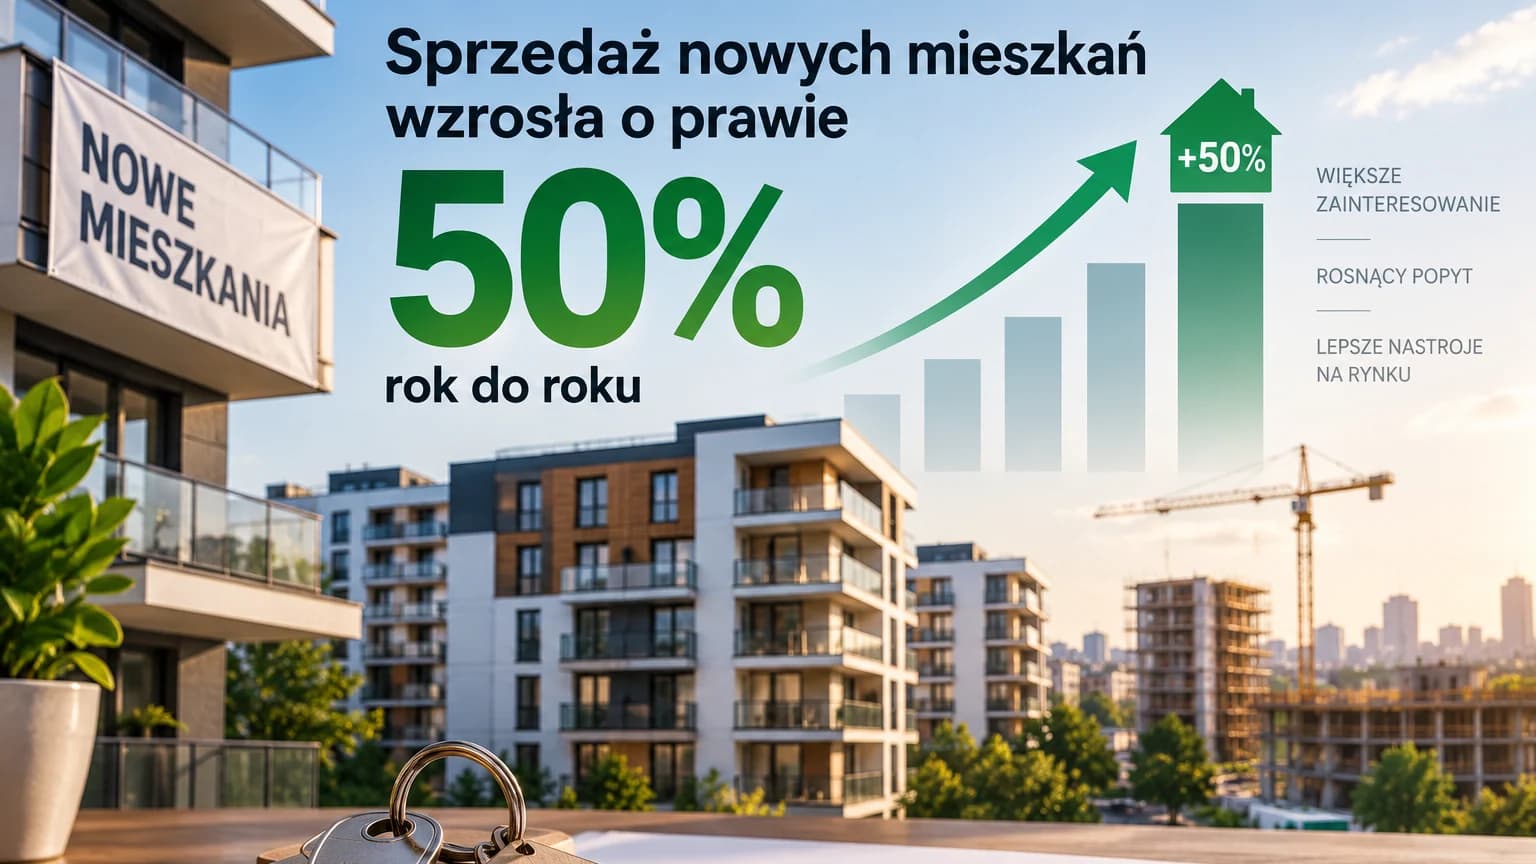
- Sprzedaż nowych mieszkań wzrosła o prawie 50 procent rok do roku
- Wakacyjna sprzedaż utrzymała wysokie tempo
- Nowa podaż nie nadążyła za liczbą transakcji
- Gotowe lokale odpowiadały już za 37 procent sprzedaży
- Średnie ceny wzrosły, ale miasta poszły różnymi drogami
- Kupujący obawiają się podwyżek bardziej niż deweloperzy
- Wzrost o 50 procent wymaga ostrożnej interpretacji
- Kupujący nadal mają przestrzeń do porównania ofert
- Deweloperzy będą obserwować tempo wyprzedaży zapasu
- Wniosek
- Źródła
Sprzedaż nowych mieszkań wzrosła o prawie 50 procent rok do roku
Na siedmiu największych rynkach deweloperskich sprzedano w sierpniu około 4,2 tys. nowych mieszkań, blisko 50 procent więcej niż rok wcześniej. Do oferty trafiło około 3,3 tys. lokali, dlatego dostępna pula lekko zmniejszyła się do 69,3 tys. mieszkań. Wysoka sprzedaż nie oznacza jednak, że na całym rynku skończył się czas szerokiego wyboru i negocjacji.
Wakacyjna sprzedaż utrzymała wysokie tempo
Sierpień był drugim z rzędu miesiącem mocnej aktywności kupujących mimo sezonu urlopowego. Wynik około 4,2 tys. transakcji na nowych lokalach wyraźnie przewyższył poziom sprzed roku. Zmiana rok do roku wygląda spektakularnie, lecz do oceny trwałości odbicia potrzebne będą kolejne miesiące i porównanie z bezpośrednio poprzednimi okresami.
Dane obejmują Warszawę, Kraków, Wrocław, Poznań, Łódź, Trójmiasto i Katowice. Nie opisują całej Polski ani rynku wtórnego. Są jednak ważnym wskaźnikiem, ponieważ największe aglomeracje skupiają znaczną część nowych inwestycji i szybko reagują na zmianę dostępności kredytu, oczekiwań cenowych oraz polityki deweloperów.
Nowa podaż nie nadążyła za liczbą transakcji
Deweloperzy wprowadzili w sierpniu do sprzedaży około 3,3 tys. mieszkań. Było to o ponad 920 lokali mniej niż liczba sprzedanych mieszkań, więc łączna oferta obniżyła się do około 69,3 tys. jednostek. Jest to pierwszy sygnał kurczenia zapasu, ale poziom dostępnych lokali nadal pozostawia klientom szerokie możliwości wyboru.
Zmiana była nierówna geograficznie. Oferta najmocniej spadła we Wrocławiu i Łodzi, odpowiednio o 3,6 i 3,5 procent. Zmniejszyła się również w Poznaniu, Trójmieście i Krakowie. Warszawa zanotowała wzrost o 1,9 procent, a w Katowicach oferta była o 0,8 procent większa mimo silnej poprawy sprzedaży.
Gotowe lokale odpowiadały już za 37 procent sprzedaży
Blisko 37 procent sierpniowych transakcji dotyczyło mieszkań gotowych do odbioru. Taki lokal można obejrzeć, ocenić jakość wykonania i szybciej przejąć, co ogranicza ryzyko związane z terminem budowy. Dla kupującego finansującego zakup kredytem krótszy czas do odbioru ułatwia także planowanie przeprowadzki, najmu i kosztów przejściowych.
Dla dewelopera sprzedaż gotowego zapasu uwalnia kapitał zamrożony w ukończonej inwestycji. Firma może proponować rabat, miejsce postojowe, wykończenie albo korzystny harmonogram płatności, aby szybciej zamknąć projekt. Wysoki udział takich lokali może więc oznaczać nie tylko nagły wzrost popytu, lecz również skuteczniejsze działania sprzedażowe wobec istniejącej oferty.
Średnie ceny wzrosły, ale miasta poszły różnymi drogami
Średnia cena ofertowa dla siedmiu rynków zwiększyła się w sierpniu o 0,7 procent, a od początku roku o 3 procent. Największy miesięczny wzrost wystąpił w Łodzi i wyniósł 1,8 procent. Kraków zanotował 1,2 procent, Trójmiasto 0,9 procent, Katowice 0,7 procent, a Wrocław 0,6 procent.
W Poznaniu średnia niemal się nie zmieniła, natomiast w Warszawie spadła o 0,5 procent. Od końca 2025 roku najmocniej, o 5,4 procent, wzrosła średnia we Wrocławiu. Rozbieżności pokazują, że krajowa lub siedmiomiejska średnia nie jest dobrym zamiennikiem analizy konkretnej dzielnicy, inwestycji i typu mieszkania.
Kupujący obawiają się podwyżek bardziej niż deweloperzy
W sierpniu 51 procent badanych klientów oczekiwało wzrostu cen mieszkań. W lutym taką odpowiedź wskazywało 38 procent. Udział osób spodziewających się spadków zmniejszył się z 12 do 5 procent. Rosnące przekonanie, że zwlekanie będzie kosztowne, może przyspieszać decyzje zakupowe nawet wtedy, gdy bieżąca oferta pozostaje duża.
Firmy deweloperskie oceniają perspektywy cen spokojniej. Niespełna 20 procent spodziewa się wzrostu, a blisko 74 procent zakłada stabilizację. Jednocześnie 57,5 procent przewiduje poprawę sprzedaży. Taki układ sugeruje, że przedsiębiorcy mogą liczyć na większą liczbę transakcji bez konieczności szybkiego podnoszenia cenników.
Wzrost o 50 procent wymaga ostrożnej interpretacji
Dynamika rok do roku zależy od punktu odniesienia. Słaby sierpień poprzedniego roku może powiększać procentową skalę odbicia. Liczba 4,2 tys. mieszkań jest istotna, ale sama nie dowodzi trwałego boomu. Potwierdzeniem byłaby wysoka sprzedaż przez kilka kolejnych miesięcy, malejący czas ekspozycji ofert i równomierna poprawa w większości miast.
Na popyt wpływają zdolność kredytowa, oprocentowanie, dochody, inflacja i oczekiwania dotyczące przyszłych cen. Zmiana jednego z tych elementów może szybko osłabić aktywność. Potencjalne podwyżki stóp procentowych zwiększyłyby koszt finansowania, a wyższa inflacja ograniczałaby realne budżety gospodarstw domowych. Deweloperzy muszą dlatego uważać z gwałtownym zwiększaniem nowej podaży.
Kupujący nadal mają przestrzeń do porównania ofert
Łączna pula 69,3 tys. lokali oznacza, że pozycja negocjacyjna klienta nie zniknęła. Porównanie powinno obejmować cenę całkowitą, metraż liczony według tej samej metodologii, miejsce postojowe, komórkę, standard części wspólnych i przewidywane opłaty. Kilkuprocentowa różnica między inwestycjami może mieć większe znaczenie niż miesięczna zmiana średniej dla całego miasta.
W gotowym mieszkaniu warto skontrolować stan techniczny i dokumentację przed podpisaniem protokołu. W lokalu budowanym ważne są termin, zabezpieczenie wpłat, harmonogram oraz zasady odstąpienia. Promocję trzeba przeliczyć na pełny koszt zakupu, ponieważ bezpłatne wykończenie lub rabat na miejsce postojowe nie zawsze przewyższa różnicę w cenie podstawowej.
Kupujący finansujący transakcję kredytem powinien porównać ofertę banku z harmonogramem płatności dewelopera. Rezerwacja mieszkania bez odpowiedniego marginesu na decyzję kredytową może prowadzić do utraty opłaty lub konieczności szukania droższego finansowania. Bezpieczny budżet uwzględnia również wykończenie, wyposażenie, ubezpieczenie i okres, w którym jednocześnie ponoszone są koszty dotychczasowego oraz nowego lokum.
Deweloperzy będą obserwować tempo wyprzedaży zapasu
Jeżeli sprzedaż pozostanie wyższa od liczby nowych lokali, oferta będzie dalej maleć. Najpierw może to ograniczyć promocje w najlepiej sprzedających się projektach, a później skłonić firmy do uruchamiania kolejnych etapów. Reakcja będzie jednak zależała od kosztów finansowania, dostępności gruntów, procedur administracyjnych i lokalnej struktury popytu.
Duża liczba gotowych mieszkań nadal wymusza ostrożność. Firmy będą próbowały równoważyć poprawę marży z potrzebą odzyskania kapitału. Najważniejszym wskaźnikiem nie będzie sama średnia cena, lecz liczba miesięcy potrzebnych do sprzedaży oferty oraz relacja nowych wprowadzeń do transakcji w poszczególnych aglomeracjach.
Wniosek
Sierpniowy wzrost sprzedaży potwierdza wyraźne ożywienie na największych rynkach pierwotnych. Popyt był na tyle mocny, że liczba transakcji przewyższyła nową podaż, a oferta lekko spadła. Duży udział gotowych mieszkań i działania sprzedażowe deweloperów pomagają jednak wyjaśnić, dlaczego klienci wrócili właśnie teraz.
Rynek nie wszedł jeszcze w fazę powszechnego braku mieszkań. Kupujący nadal mogą wybierać i negocjować, a różnice między miastami są duże. O trwałości odbicia zdecydują kolejne dane o sprzedaży, dostępności kredytu oraz tempie wprowadzania nowych projektów.
Źródła i weryfikacja
- Tabelaofert
- Barometr Cen Mieszkań
- IBRiS