
Spis treści
- Fed podnosi stopy po raz pierwszy od 2023 roku
- Decyzja zapadła jednogłośnie
- Inflacja ponownie zdominowała rachunek ryzyka
- Gospodarka USA dała bankowi przestrzeń do podwyżki
- Wykres punktowy sugeruje jeszcze jeden ruch
- Rynki przyjęły ruch bez gwałtownej wyprzedaży
- Dla Polski najważniejsze są dolar i przepływy kapitału
- Akcje technologiczne i Bitcoin pozostaną wrażliwe
- Firmy i kredytobiorcy muszą brać pod uwagę dłuższy okres wysokich stóp
- Wniosek
- Źródła
Fed podnosi stopy po raz pierwszy od 2023 roku
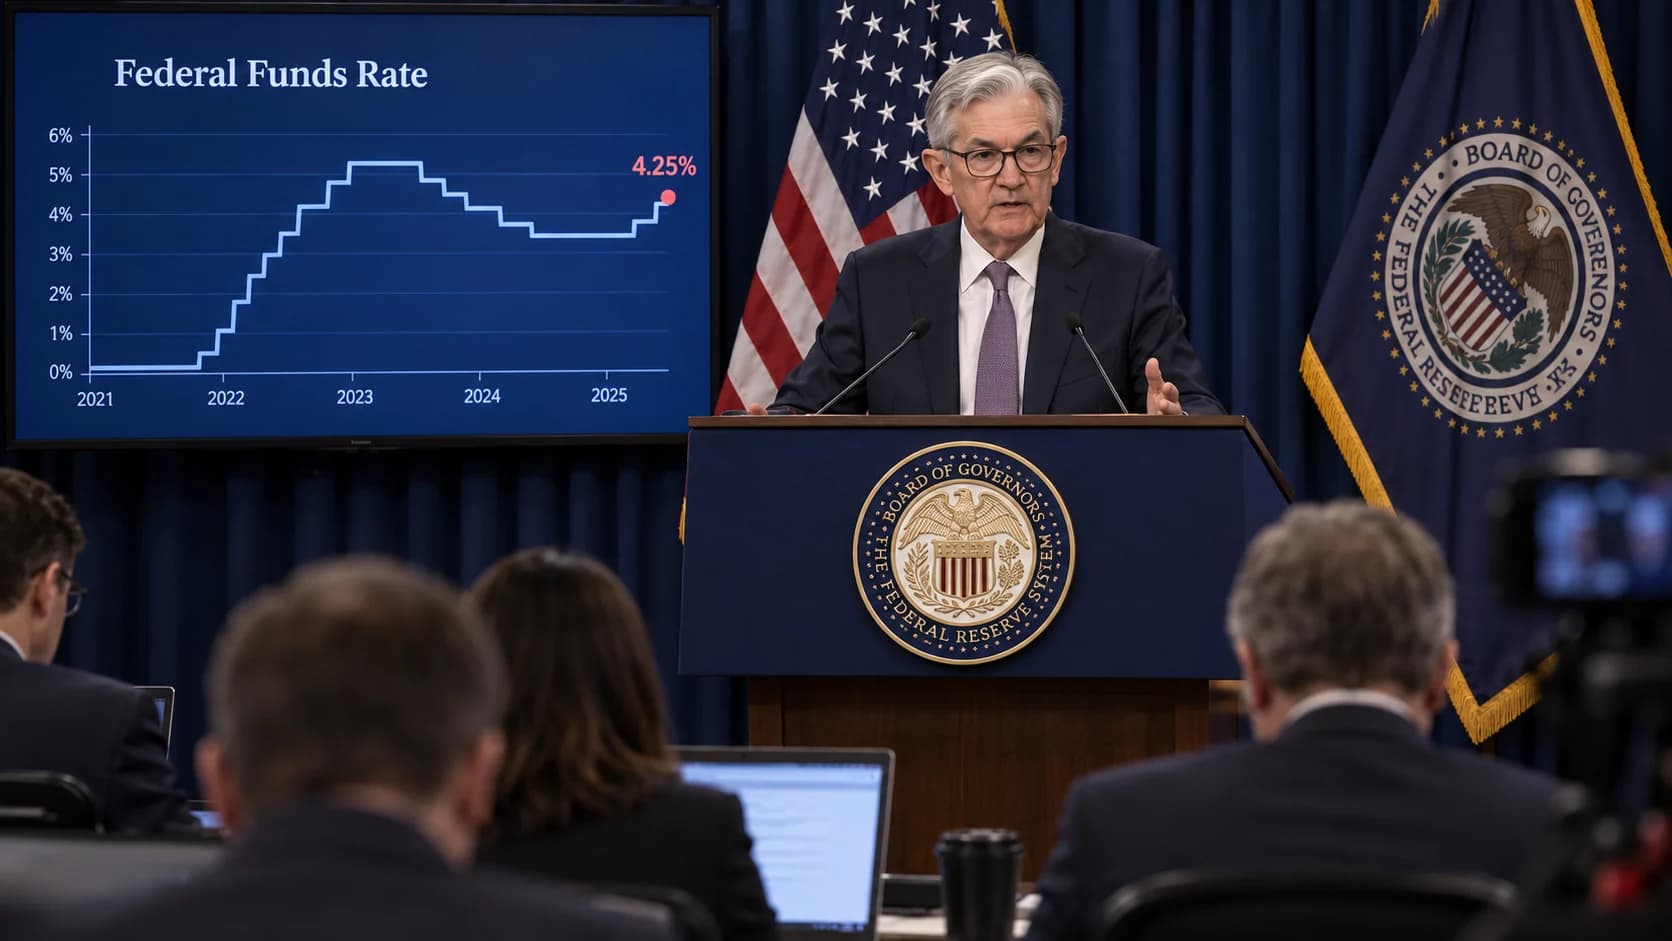
Rezerwa Federalna jednogłośnie podniosła docelowy przedział stopy funduszy federalnych o 25 punktów bazowych do 3,75–4 proc. To pierwsza podwyżka od lipca 2023 roku i wyraźny sygnał, że walka z utrzymującą się inflacją ponownie uzyskała pierwszeństwo. Decyzja nie oznacza automatycznie długiego cyklu zacieśniania, lecz wrześniowe projekcje większości członków FOMC wskazują, że kolejny ruch w górę w 2026 roku jest realny.
Decyzja zapadła jednogłośnie
Federalny Komitet Otwartego Rynku przyjął decyzję stosunkiem głosów 12 do 0. Od 17 września operacje rynku pieniężnego mają utrzymywać stopę funduszy federalnych w przedziale 3,75–4 proc. Oprocentowanie rezerw banków wzrosło do 3,9 proc., a podstawowa stopa kredytu udzielanego bankom przez Fed do 4 proc. Są to narzędzia przekładające komunikat na warunki płynnościowe.
Jednomyślność ma znaczenie, ponieważ jeszcze przed posiedzeniem uczestnicy rynku zastanawiali się, czy część decydentów sprzeciwi się podwyżce. Brak zdań odrębnych wzmacnia przekaz o priorytecie stabilności cen. Nie usuwa jednak różnic dotyczących dalszej ścieżki, ponieważ każdy członek komitetu ocenia tempo przyszłych zmian na podstawie własnej prognozy inflacji, wzrostu i rynku pracy.
Inflacja ponownie zdominowała rachunek ryzyka
Fed stwierdził, że aktywność gospodarcza rośnie w solidnym tempie, popyt krajowy pozostaje odporny, a rynek pracy jest stabilny. Jednocześnie inflacja nadal przekracza cel 2 proc. Wrześniowa mediana prognoz zakłada wzrost cen mierzony indeksem PCE o 3,7 proc. w 2026 roku, a inflację bazową na poziomie 3,4 proc. Osiągnięcie celu ma potrwać kilka lat.
Do presji cenowej dołączyły droższa ropa i niepewność geopolityczna. Bank centralny nie reaguje na każdy jednorazowy skok cen paliw, ale musi ocenić, czy przeniesie się on na transport, towary, oczekiwania inflacyjne i płace. Podwyżka ma ograniczyć ryzyko utrwalenia tego mechanizmu, nawet za cenę wyższych kosztów finansowania i wolniejszego wzrostu części sektorów.
Gospodarka USA dała bankowi przestrzeń do podwyżki
Decydenci podkreślili solidną aktywność, mocne inwestycje i wzrost produktywności. Mediana prognoz wzrostu realnego PKB na 2026 rok znajduje się powyżej 2 proc., a stopa bezrobocia ma utrzymać się w pobliżu 4,1 proc. Taki układ różni się od sytuacji, w której bank centralny musi zwalczać inflację podczas gwałtownego pogorszenia rynku pracy.
Odporność gospodarki nie gwarantuje miękkiego lądowania. Zmiana stóp działa z opóźnieniem, dlatego pełny wpływ droższego kredytu pojawi się dopiero w kolejnych kwartałach. Najbardziej wrażliwe będą budownictwo mieszkaniowe, finansowanie samochodów, spółki o dużym zadłużeniu oraz gospodarstwa domowe korzystające z kredytu odnawialnego i kart.
Wykres punktowy sugeruje jeszcze jeden ruch
Wrześniowy wykres prognoz stóp pokazuje, że 16 z 18 uczestników widzi właściwy poziom na koniec 2026 roku powyżej obecnego środka przedziału. Dwunastu wskazało 4,125 proc., a czterech 4,375 proc. Tylko dwóch zatrzymało prognozę na 3,875 proc. Rozkład oznacza przewagę scenariusza co najmniej jednej kolejnej podwyżki o 25 punktów bazowych.
Prognoza nie jest zobowiązaniem. Kolejne dane o cenach, zatrudnieniu i konsumpcji mogą zmienić ocenę komitetu. Wykres pokazuje indywidualne poglądy przy założeniu odpowiedniej polityki, a nie uzgodniony harmonogram. Rynek będzie więc reagował na każdą publikację, która przesuwa prawdopodobieństwo następnej decyzji lub zmienia oczekiwany moment późniejszych obniżek.
Rynki przyjęły ruch bez gwałtownej wyprzedaży
Podwyżka była szeroko oczekiwana, dlatego pierwsza reakcja indeksów giełdowych okazała się spokojna. Dolar utrzymywał się blisko krótkoterminowych maksimów, a rentowności amerykańskich obligacji pozostały wysokie. Brak szoku nie oznacza, że decyzja jest obojętna. Największa zmiana dotyczy całej ścieżki stóp, a nie pojedynczego posiedzenia.
Jeżeli inwestorzy uwierzą w dłuższy okres wysokiego oprocentowania, mogą wymagać wyższej premii od obligacji i spółek wzrostowych. Z drugiej strony wiarygodna walka z inflacją może ograniczyć ryzyko jeszcze ostrzejszego zacieśnienia w przyszłości. Te dwa mechanizmy tłumaczą, dlaczego indeksy czasem rosną bezpośrednio po podwyżce, choć koszt kapitału zwiększa się.
Dla Polski najważniejsze są dolar i przepływy kapitału
Wyższe stopy w USA zwiększają atrakcyjność aktywów dolarowych. Jeżeli różnica oprocentowania wobec innych rynków rośnie, kapitał może odpływać z walut i obligacji państw rozwijających się. Dla Polski oznacza to ryzyko słabszego złotego wobec dolara, droższego importu surowców oraz wyższej premii wymaganej przez zagranicznych inwestorów na rynku długu.
Skala wpływu zależy również od polityki NBP, danych krajowych i nastroju wobec regionu. Mocna polska gospodarka może częściowo amortyzować ruch, a wzrost dolara nie musi być trwały. Mimo to połączenie drogiej ropy i silnej amerykańskiej waluty jest niekorzystne dla importerów, ponieważ surowiec staje się droższy jednocześnie z powodu ceny rynkowej i kursu walutowego.
Akcje technologiczne i Bitcoin pozostaną wrażliwe
Spółki technologiczne są wyceniane na podstawie zysków oczekiwanych wiele lat w przyszłości. Wyższa stopa dyskontowa zmniejsza bieżącą wartość tych przepływów, dlatego segment wzrostowy może reagować silniej niż firmy o stabilnych zyskach i dywidendach. O wyniku przesądzi jednak także tempo rozwoju sztucznej inteligencji, marże oraz zdolność przedsiębiorstw do finansowania inwestycji z własnej gotówki.
Bitcoin nie płaci odsetek, więc konkuruje z oprocentowanymi obligacjami i depozytami o kapitał inwestorów. Mocniejszy dolar oraz wyższe realne rentowności mogą ciążyć notowaniom, ale krótkoterminowa reakcja zależy też od przepływów do funduszy, płynności i apetytu na ryzyko. Sama decyzja Fed nie daje wystarczającej podstawy do prognozowania jednego kierunku ceny.
Firmy i kredytobiorcy muszą brać pod uwagę dłuższy okres wysokich stóp
Przedsiębiorstwa finansujące się w dolarze powinny ponownie sprawdzić koszt refinansowania, terminy zapadalności i zabezpieczenia kursowe. Szczególne ryzyko dotyczy podmiotów z niską marżą, które muszą odnowić duży dług w najbliższych kwartałach. Wysokie oprocentowanie może także zmniejszać wyceny przejęć i ograniczać dostępność kapitału dla młodych firm.
Gospodarstwa domowe odczują decyzję stopniowo poprzez droższe kredyty zmienne, karty i finansowanie zakupów. Oszczędzający mogą natomiast otrzymać wyższe oprocentowanie krótkoterminowych instrumentów. Bilans nie będzie równy dla wszystkich, ponieważ zależy od poziomu zadłużenia, rodzaju umowy i momentu, w którym bank przeniesie zmianę stopy na klienta.
Wniosek
Wrześniowa podwyżka zamyka ponad trzyletni okres bez ruchu w górę i potwierdza, że Fed nie uznaje problemu inflacji za rozwiązany. Gospodarka pozwoliła bankowi działać bez bezpośredniej obawy o gwałtowne bezrobocie, a rozkład prognoz wskazuje na przewagę zwolenników jeszcze jednej podwyżki w 2026 roku.
Dla Polski i globalnych inwestorów ważniejsza od samego poziomu 3,75–4 proc. będzie odpowiedź na pytanie, jak długo stopy pozostaną wysokie. Kolejne dane o inflacji, cenach energii i rynku pracy zdecydują, czy wrześniowy ruch stanie się początkiem krótkiego dostosowania, czy pełnego cyklu zacieśniania.
Źródła i weryfikacja
- Federal Reserve
- FOMC Summary of Economic Projections
- Rzeczpospolita